
Prakiraan kas
Lihat ke mana saldo kas dan bank Anda bergerak selama 13 minggu atau 12 bulan ke depan, dalam skenario optimis, paling mungkin dan pesimis, serta dari mana uang tiap periode berasal.
Prakiraan kas memproyeksikan saldo kas dan bank Anda ke depan, dari yang sudah diketahui hari ini (faktur terbuka, tagihan terbuka, pesanan pembelian, jurnal berulang) dan cara usaha biasanya berjalan. Prakiraan ini menunjukkan titik terendah yang mungkin dicapai kas, berapa lama kas bertahan, dan uang di balik tiap minggu atau bulan.
Buka Prakiraan kas, atau pilih Buka prakiraan kas pada proyeksi kas terendah atau pembayaran jatuh tempo di dasbor.
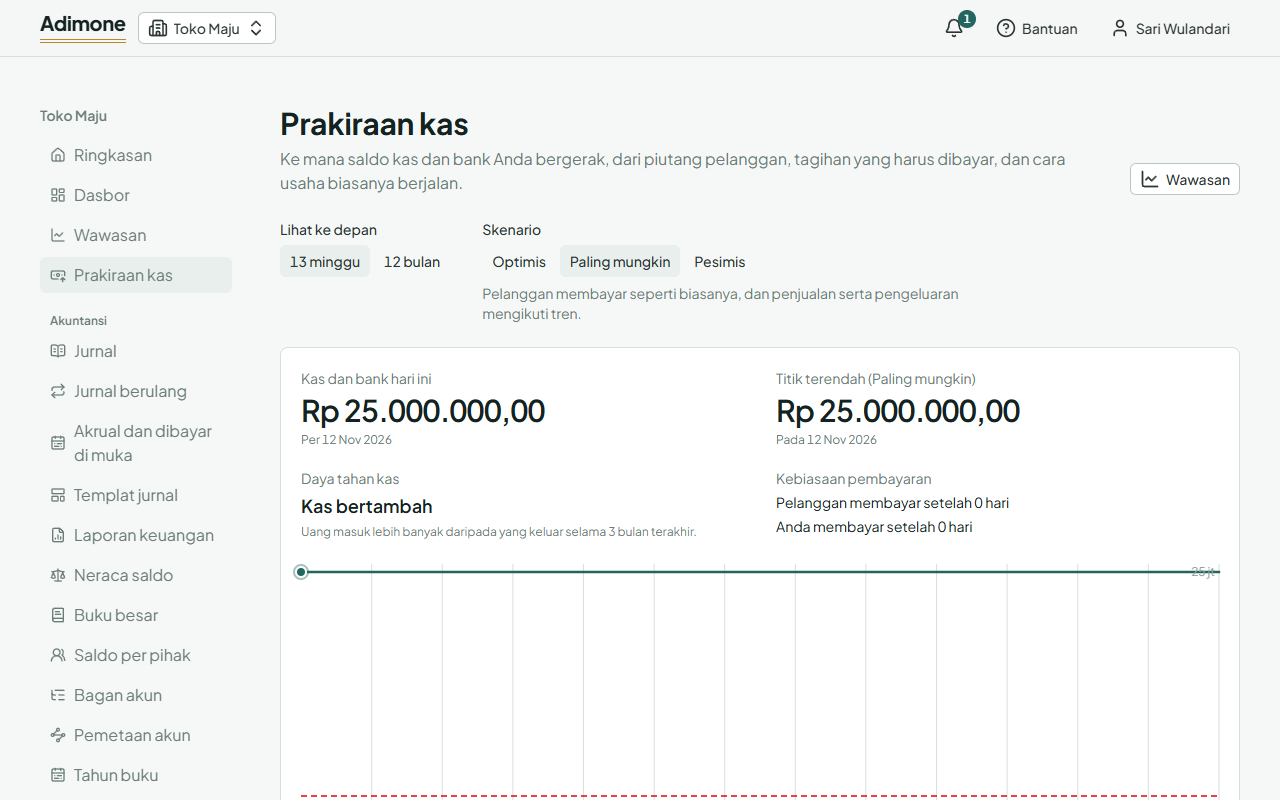
Membaca prakiraan
- Pada Lihat ke depan, pilih 13 minggu atau 12 bulan. Minggu dimulai besok; bulan pertama berjalan dari besok sampai akhir bulan itu.
- Pada Skenario, pilih Optimis, Paling mungkin atau Pesimis. Teks di bawah tombol menjelaskan anggapan skenario itu.
Di bagian atas Anda melihat:
- Kas dan bank hari ini: saldo rekening kas dan bank Anda saat ini.
- Titik terendah: saldo terendah pada hari mana pun ke depan dalam skenario yang dipilih, beserta tanggalnya. Berwarna merah bila di bawah nol.
- Daya tahan kas: berapa lama kas hari ini bertahan bila usaha terus mengeluarkan lebih banyak daripada pemasukan dengan laju 3 bulan terakhir. Bila uang masuk lebih banyak daripada yang keluar, tertulis bahwa kas bertambah.
- Kebiasaan pembayaran: berapa hari pelanggan biasanya membayar sebuah penjualan, dan berapa hari Anda membayar pengeluaran.
Grafik menggambar skenario yang dipilih sebagai garis penuh dan mengarsir rentang antara skenario optimis dan pesimis. Garis merah putus-putus adalah nol: di tempat garis memotongnya, kas akan habis. Titik menandai saldo terendah. Arahkan penunjuk ke suatu minggu atau bulan untuk melihat saldonya dalam ketiga skenario.
Dari mana uangnya
Tabel mencantumkan tiap minggu atau bulan dari skenario yang dipilih, dalam mata uang dasar Anda. Uang masuk bernilai positif dan uang keluar negatif:
- Saldo awal dan Saldo akhir: kas di awal dan akhir periode.
- Faktur terbuka yang tertagih: piutang pelanggan pada faktur terbuka, dikurangi kreditnya, saat mereka biasanya membayar.
- Penjualan baru yang tertagih: penjualan yang belum terjadi, menurut tren pendapatan, tertagih setelah jeda yang biasa.
- Tagihan terbuka yang dibayar: tagihan terbuka, dikurangi kredit pemasok, pada tanggal jatuh temponya.
- Pesanan pembelian yang dibayar: sisa pesanan pembelian yang belum ditagih, saat tagihannya akan jatuh tempo.
- Jurnal berulang: kas yang digerakkan jurnal berulang di luar yang sudah dihitung tren, misalnya cicilan pinjaman atau prive pemilik.
- Pajak yang disetor: pajak yang terutang hari ini, disetor ke kantor pajak pada tanggal jatuh temponya (lihat di bawah).
- Pengeluaran baru yang dibayar: pengeluaran yang akan datang, menurut tren beban, dibayar setelah jeda yang biasa.
- Terendah dalam periode: saldo terendah pada hari mana pun dalam periode itu.
Sebagian baris bergantung pada apa yang boleh dilihat peran Anda: penjualan, pengeluaran dan pajak memerlukan laporan keuangan, faktur terbuka memerlukan harga jual, tagihan dan pesanan pembelian memerlukan biaya. Baris yang tidak boleh Anda lihat bertuliskan Tidak ditampilkan untuk peran Anda; saldonya tetap menghitungnya.
Cara prakiraan dibuat
- Faktur terbuka tertagih pada tanggal jatuh tempo dalam skenario optimis, setelah jeda biasa tiap pelanggan dalam skenario paling mungkin (dari keterlambatan pembayaran mereka setahun terakhir), dan sebulan setelahnya dalam skenario pesimis, yang tidak menagih faktur yang menunggak lebih dari 90 hari sama sekali.
- Tagihan terbuka dan pesanan pembelian dibayar pada tanggal jatuh temponya dalam setiap skenario.
- Penjualan dan pengeluaran baru mengikuti tren pendapatan dan beban dari riwayat Anda (prakiraan yang sama seperti di Wawasan). Skenario optimis mengambil batas atas rentang tren untuk penjualan dan batas bawah untuk pengeluaran; skenario pesimis sebaliknya.
- Pajak dihitung dari saldo akun pajak Anda hari ini dan tanggal setor dalam aturan pajak negara Anda. Dengan aturan Indonesia, PPN (PPN keluaran dikurangi PPN masukan) disetor paling lambat akhir bulan berikutnya dan PPh yang Anda potong dari pemasok (PPh 21, 23, 4(2)) paling lambat tanggal 15 bulan berikutnya. Yang bertambah bulan ini disetor pada tanggal bulan depan, sisanya pada tanggal bulan ini. Bila PPN masukan lebih besar dari PPN keluaran, tidak ada yang disetor: kelebihannya dikompensasikan ke masa berikutnya. Pajak atas penjualan dan pembelian yang belum terjadi tidak dihitung.
- Apa pun yang sudah jatuh tempo dihitung besok.
Bila riwayat belum cukup untuk tren, prakiraan hanya menghitung faktur terbuka, tagihan, pesanan pembelian, jurnal berulang dan pajak, dan menyebutkannya di bawah grafik. Gaji belum termasuk dalam prakiraan.
Prakiraan kas tersedia pada paket yang mencakup wawasan; pada paket lain halaman ini menunjukkan paket mana yang memilikinya.